테슬라 3분기 매출 280억달러 '제자리'…영업이익 56% 급감, FSD 구독은 174만 돌파
페이지 정보
본문
테슬라의 2026년 3분기 매출이 280억5000만달러로 1년 전과 거의 같은 수준에 머물렀고, 영업이익은 56%나 줄었다. 차는 덜 팔렸고 AI·로봇 투자 비용은 크게 늘었지만, 자율주행(FSD) 구독자는 174만 명으로 67% 불어났다.
숫자로 본 3분기 성적표
테슬라는 현지시간 10월 21일 미국 증시 마감 후 3분기 실적을 발표했다. 매출은 280억5000만달러로 전년 동기(281억달러)와 비슷했다. 시장 예상에 대체로 부합한 수준이다. 일회성 비용을 뺀 주당순이익(비GAAP)은 0.48달러로 시장 예상(약 0.45달러)은 웃돌았지만 1년 전 0.50달러보다는 낮았다.
이익은 크게 줄었다. 회계기준(GAAP) 순이익은 7억8700만달러(주당 0.22달러)로 43% 감소했고, 영업이익은 7억1800만달러로 56% 급감했다. 영업이익률은 2.6%로 1년 전 5.8%의 절반에도 못 미친다. 반면 전체 매출총이익률은 19.6%로 전년(18.0%)보다 올랐다. 차를 팔아 남기는 마진은 회복됐는데, 연구개발·AI 관련 지출이 그보다 빠르게 늘면서 최종 이익을 깎아 먹은 구조다.
차량 인도는 48만6532대로 전년보다 약 2% 줄었다. 생산은 46만4391대로, 만든 것보다 판 차가 더 많았다. 자동차 업체로서 성장세가 멈춘 셈이다.
- 매출280억5000만달러전년 동기와 비슷
- 영업이익7억1800만달러전년 대비 56% 감소, 영업이익률 2.6%
- 차량 인도48만6532대전년 대비 약 2% 감소
- FSD 활성 사용자174만전년 대비 67% 증가(일시불 구매 포함)
차 대신 커진 것들: FSD·로보택시·세미
눈에 띄게 늘어난 건 소프트웨어와 서비스다. 활성 FSD 사용자는 174만으로 1년 전 104만에서 67% 증가했다. 테슬라는 북미 신차 인도분의 75% 이상에 FSD(감독형)가 적용되고 있다고 밝혔다. 서비스·기타 매출도 46억달러로 33% 늘었다.
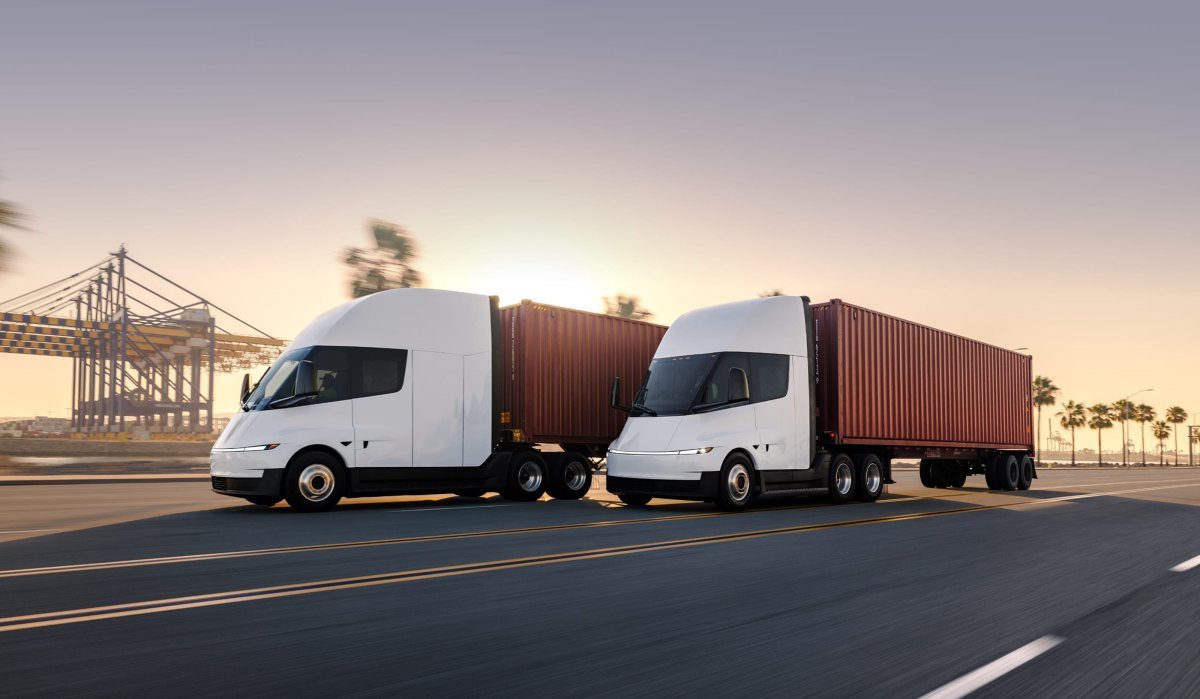
로보택시는 분기 말 기준 누적 무감독 주행거리 약 200만마일(약 320만km)을 기록했고, 운전대와 페달이 없는 전용차 사이버캡도 미국 텍사스 오스틴의 로보택시 차량 대열에 투입되기 시작했다. 전기 트럭 세미는 양산에 들어갔다고 테슬라는 주주서한에서 밝혔다.
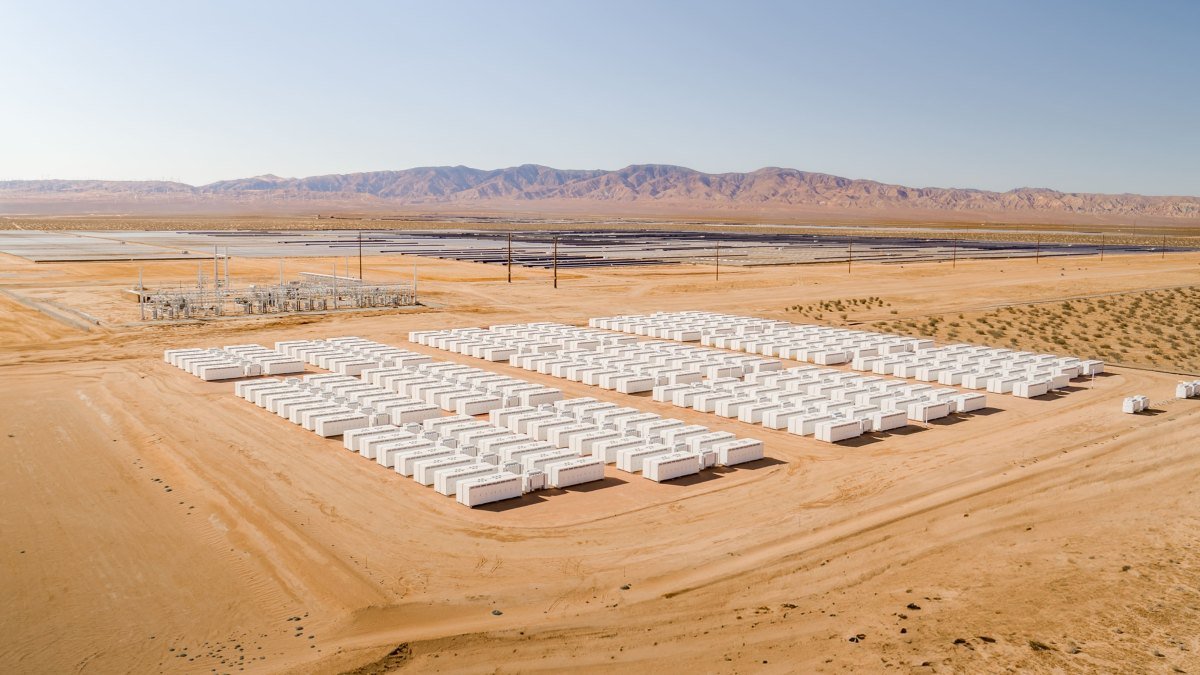
반면 에너지 사업은 주춤했다. 에너지저장장치 설치량은 13.7GWh로 전년(12.5GWh)보다 늘었지만, 관련 매출은 28억8000만달러로 16% 줄었다. 탄소배출권 판매 수익도 1억1300만달러로 1년 전(4억1700만달러)의 4분의 1 수준으로 쪼그라들었다. 분기 설비투자는 47억3000만달러로 1년 전의 두 배를 넘었고, 잉여현금흐름은 15억3000만달러에 그쳤다. 보유 현금과 투자자산은 454억달러다. 테슬라는 인도량이나 실적에 대한 수치 전망은 따로 제시하지 않았다.
이번 실적의 핵심은 "마진은 회복, 이익은 급감"이라는 엇갈림이다. 차 한 대에서 남기는 돈은 다시 늘었는데 영업이익이 반 토막 이하로 줄었다는 건, 테슬라가 지금 버는 돈을 자동차가 아니라 AI·로보택시·로봇에 쏟아붓고 있다는 뜻이다. 판매는 정체인데 투자는 두 배로 늘린 상황이라, 시장은 앞으로 이 투자가 실제 매출로 돌아오는 시점을 따져볼 수밖에 없다.
국내 소비자에게 와닿는 지점은 FSD다. 북미에서는 신차의 75% 이상이 FSD를 쓰고 구독자가 1년 새 67% 늘 만큼 테슬라의 주력 상품이 '차'에서 '소프트웨어'로 옮겨가고 있다. 차값은 내리고 소프트웨어로 돈을 버는 구조가 굳어질수록, 국내 테슬라 차주와 예비 구매자에게는 차 가격보다 FSD 기능이 언제, 어디까지 국내에 들어오느냐가 더 큰 변수가 될 수 있다.
참고: 테슬라 2026년 3분기 실적 발표·주주서한 · Electrek · Drive Tesla Canada · Teslarati · MT Newswires · 이미지=테슬라
- 이전글GM "신차 개발기간 절반으로"…2028년 '눈 떼는' 고속도로 자율주행, 픽업·대형 SUV까지 넓힌다 26.10.22
- 다음글현대차·기아 '이포레스트 테크데이 2026' 개막…제조 신기술 200여건 공개, 2032년 이후 신공장엔 휴머노이드 26.10.19
댓글목록

핸즈프리님의 댓글
작성일차 마진은 오히려 올랐는데 AI 투자로 이익이 깎인 구조네요. FSD 구독 174만은 진짜 빠르게 늘었다 싶어요. 국내에선 언제쯤 제대로 써볼 수 있을지가 제일 궁금합니다
중고차사냥꾼님의 댓글
작성일영업이익률 2.6%면 완성차 치고 꽤 낮은 숫자네요. 차 마진은 올랐는데 AI쪽에 쏟는 돈이 그만큼 크다는 얘기고.. 결국 로보택시랑 FSD에 다 건 느낌입니다
관련 뉴스
테슬라 뉴스 더 보기- 테슬라 세미, 사고도 없이 달리다 불났다…미국 고속도로 10시간 막혀, 원인은 '모름'전기차·미래차 · 2026.10.29
- 테슬라 FSD 몰래 켰다가 80명 무더기 송치…장치 21개 압수, 최대 징역 2년전기차·미래차 · 2026.10.28
- 기아 EV6 GT, 독일 고성능 전기차 비교평가 1위…테슬라 모델 Y 퍼포먼스 9점 차로 눌렀다브랜드 소식 · 2026.10.25
- 테슬라, 호주·뉴질랜드 사이버트럭 결국 취소…7년 묵은 예약금 돌려준다브랜드 소식 · 2026.10.24
- 테슬라·스페이스X 합병 검토 착수…머스크 "좋은 생각"이지만 "확정은 과장", 양사 특별위원회 구성브랜드 소식 · 2026.10.23