많이 팔고도 이익은 뒷걸음…현대차 3분기 영업익 6.4% 감소 전망
페이지 정보
본문
현대차의 3분기 영업이익이 1년 전보다 뒷걸음질 칠 전망이다. 판매는 버텼지만, 불어난 비용이 발목을 잡았다.
숫자로 보면
증권가 추정을 보면 현대차의 3분기 영업이익은 2조원 중반대로, 전년 대비 6.4% 감소할 것으로 전망된다. DB금융투자는 2조3760억원을, 시장 전체 컨센서스는 2조8190억원을 제시했다. 많이 팔고도 이익이 줄어드는 구조인데, 비슷한 시기 메르세데스벤츠도 3분기 글로벌 판매가 6% 감소하는 등 완성차 업계 전반이 쉽지 않은 분위기다.
현대차 3분기 전망
- 영업익 추정2조3760억DB금투
- 증감-6.4%전년 대비
- 원인비용 급증판매 문제 아님
- 발표이달 중실적 임박
왜 줄었나
핵심은 판매량이 아니라 비용이다. 노사분쟁에 따른 생산 차질, 중동 해상운임 급등으로 인한 물류비 상승, 원화 강세, 그리고 공장 가동률 하락에 따른 고정비 부담이 겹쳤다. 대부분 현대차가 통제하기 어려운 외부 요인이다. 앞서 기아는 3분기 역대 최다 판매를 기록했다.
카봇스 관전포인트
냉정하게 보면 체력이 나빠진 게 아니라 환경이 나빴다. 물류비와 환율은 현대차가 어쩌지 못하는 변수고, 노사 문제도 일시적 성격이 크다.
그래서 이번 숫자 하나로 위기를 논하긴 이르다. 다만 물류비·환율 같은 외부 악재가 4분기에도 이어질지, 노사 불확실성이 걷힐지가 회복의 열쇠다.
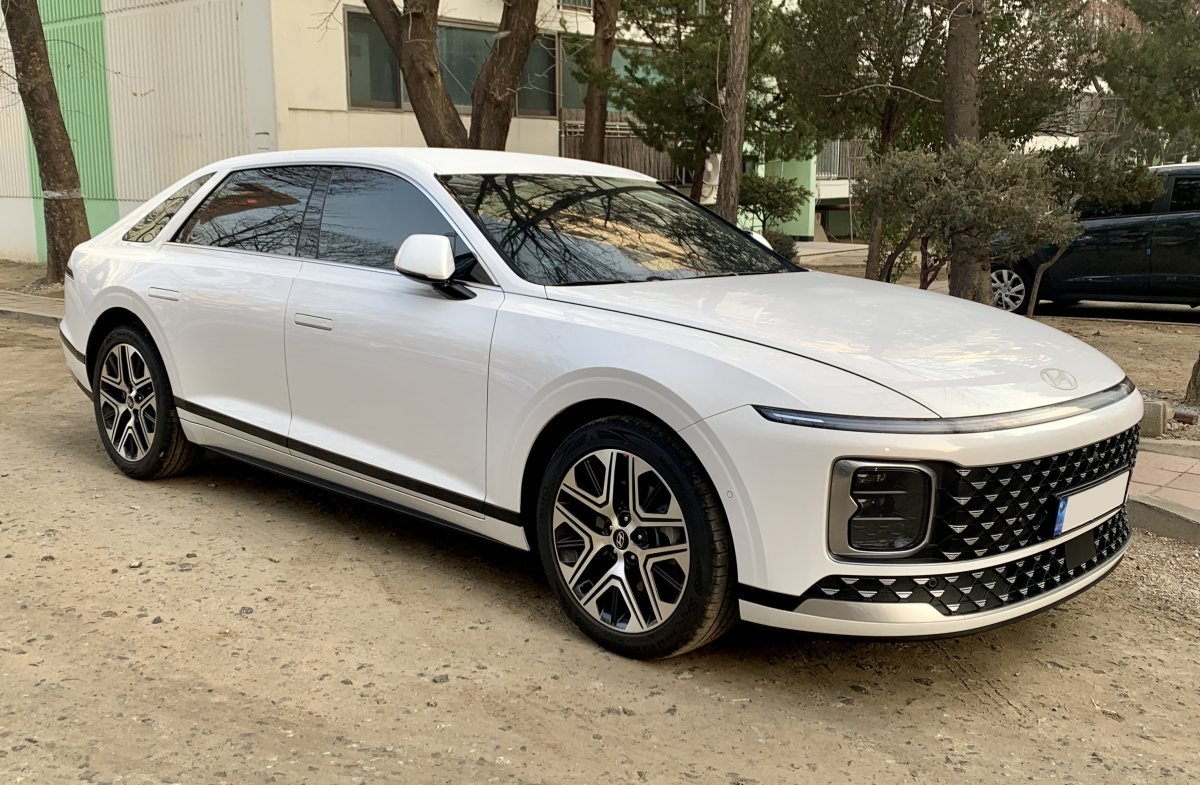
참고: 글로벌이코노믹·증권가 종합 · 이미지=Wikimedia Commons
추천 2
- 다음글기아는 3분기 역대 최다인데…현대는 16% 급감, 엇갈린 희비 26.10.09
댓글목록
텅장러님의 댓글
작성일많이 팔고도 이익 주는 건 결국 환율이랑 물류비 탓이지. 판매가 문제면 걱정인데 그건 아니라 다행이네